
Welche Zahlungsarten ein Shop anbietet, entscheidet über zwei Dinge gleichzeitig: wie viele Bestellungen überhaupt zustande kommen und was jede einzelne davon kostet. Die Prozentsätze der Anbieter sind dabei der leicht prüfbare Teil, die Folgekosten und das Ausfallrisiko sind es nicht. Dieser Beitrag ordnet ein, was ein Zahlungsanbieter für WooCommerce im deutschen Markt leisten muss, was die gängigen Dienste verlangen und warum der Rechnungskauf gerade jetzt eine eigene Entscheidung verlangt.
Zwei Zahlungsarten tragen den deutschen Online-Handel
Wer in Deutschland verkauft, kommt an PayPal und am Kauf auf Rechnung schwer vorbei. In der EHI-Zeitreihe zu den Umsatzanteilen der Zahlungsarten im Online-Handel liegt
PayPal 2025 mit 28,7 Prozent vorn, der Kauf auf Rechnung folgt mit 26,1 Prozent
. Die Werte stammen aus der Studie „Online-Payment 2026″;
das Panel zum Thema Online-Payment umfasst nach Angaben des EHI 172 Unternehmen mit 50,7 Mrd. Euro
Netto-Online-Umsatz.
Das sind Umsatzanteile in diesem Panel für das Datenjahr 2025, keine Prognose für Ihren einzelnen Shop. Ein Ersatzteilhändler mit Stammkunden hat eine andere Verteilung als ein Modeshop mit hohen Retouren. Als Orientierung taugen die Werte trotzdem: Sie beschreiben, was Käufer gewohnt sind, wenn sie bei Ihnen ankommen.
Daraus folgt eine unangenehme Rechnung. Jede Zahlungsart, die Sie weglassen, schicken Sie einem Teil Ihrer Interessenten als Hürde in den Checkout. Wir halten es deshalb für die falsche Reihenfolge, zuerst nach dem günstigsten Anbieter zu suchen und danach zu schauen, welche Zahlungsarten er abdeckt. Die Frage lautet umgekehrt: Welche Zahlungsarten braucht Ihre Kundschaft, und wer bietet genau diese zu welchem Preis an? Welches Shopsystem dahinter läuft, ist eine getrennte Entscheidung, die wir im Vergleich von WooCommerce und Shopify für den deutschen Markt behandeln.
Was die Abwicklung kostet
Die veröffentlichten Sätze der großen Anbieter liegen enger beieinander, als die Diskussion vermuten lässt. Für die Grundkosten entscheidet zuerst, welche Zahlungsart der Kunde wählt; Ihr Vertrag wird danach wichtig, bei Volumen, Auszahlungsrhythmus und Rückhalten.
- PayPal Checkout im Shop: 2,99 Prozent plus 0,39 Euro je Inlandszahlung nach den von PayPal veröffentlichten Händlergebühren. Die oft genannten 2,49 Prozent plus Festgebühr gelten für „Geld für Waren und Dienstleistungen senden und empfangen“, nicht für PayPal Checkout.
- Stripe: 1,5 Prozent plus 0,25 Euro für eine Standardkarte aus dem EWR nach dem veröffentlichten Standardtarif. Premium- und Firmenkarten kosten mehr, Karten von außerhalb des EWR noch einmal mehr. Welcher Satz greift, entscheidet die Karte des Kunden.
- Mollie: 1,80 Prozent plus 0,25 Euro für Verbraucherkarten aus der EU, 0,35 Euro Festbetrag für die SEPA-Lastschrift, 2,99 Prozent plus 0,35 Euro für Klarna im deutschsprachigen Raum nach den öffentlichen Preisangaben des Anbieters.
Alle Sätze sind im Oktober 2026 abgerufen. Prüfen Sie sie vor einer Entscheidung auf den Preisseiten der Anbieter nach: Sie ändern sich, und Ihr Vertrag kann davon abweichen.
Wichtiger als der Prozentsatz ist bei kleinen Warenkörben der feste Betrag. Bei acht Euro Bestellwert kostet eine Zahlung über PayPal Checkout rund 63 Cent, also fast acht Prozent. Bei 300 Euro fällt derselbe Fixbetrag kaum noch ins Gewicht.
Dazu kommt, was in keiner Vergleichstabelle steht. Erstattung und Rückbuchung sind zwei verschiedene Kostenfälle: Bei einer Rückerstattung kann ein Teil der ursprünglichen Transaktionsgebühr beim Anbieter verbleiben, bei PayPal nach den gängigen Auswertungen der Gebührentabelle die Festgebühr. Eine Rückbuchung ist davon getrennt und kostet zusätzlich. Die SEPA-Lastschrift ist nach den oben genannten Preisen die rechnerisch günstigste Variante, weil sie ohne Prozentsatz auskommt; günstig allerdings nur, solange nicht zurückgebucht wird.
Rechnen Sie deshalb mit Ihrem echten durchschnittlichen Warenkorb, Ihrer Retourenquote und Ihren Rückbuchungen, nicht mit Prozentsätzen nebeneinander.
Rechnungskauf: Die Gebühr ist der Preis für das Risiko
Beim Rechnungskauf bezahlen Sie nicht für eine Transaktion, sondern dafür, dass jemand anderes das Ausfallrisiko trägt. Über einen Dienstleister wie Klarna kostet das im deutschsprachigen Raum nach der Preisliste von Mollie 2,99 Prozent plus 0,35 Euro; der Anbieter zahlt Sie aus, kümmert sich um Mahnungen und behält das Risiko. Bieten Sie den Rechnungskauf selbst an, sparen Sie diese Gebühr und übernehmen dafür Bonitätsprüfung, Zahlungserinnerung, Mahnwesen und den Ausfall.
Wir halten den abgesicherten Rechnungskauf für die ruhigere Wahl, sobald Ihr Shop mehr Bestellungen hat, als eine Person nebenbei nachverfolgen kann. Nicht weil er billiger wäre, sondern weil er einen schwankenden Posten in einen kalkulierbaren verwandelt. Es gibt einen Preis dafür, der selten genannt wird: Die Bonitätsprüfung des Anbieters lehnt einzelne Kunden ab, und manche brechen dann ab.
Verkaufen Sie an Geschäftskunden, ist das ein eigener Markt mit längeren Zahlungszielen und anderer Prüfung. Geprüfte öffentliche Preisangaben dazu liegen uns für diesen Beitrag nicht vor; lassen Sie sich Konditionen, Prüfverfahren und Haftung schriftlich geben, bevor Sie vergleichen.
Ab 20. November 2026: neue Verbraucherkreditregeln können Rechnungs- und Ratenkauf betreffen
Das Gesetz zur Umsetzung der Richtlinie (EU) 2023/2225 über Verbraucherkreditverträge wurde am 17. April 2026 vom Bundestag beschlossen und am
18. Mai 2026 im Bundesgesetzblatt verkündet (BGBl. 2026 I Nr. 139, Ausfertigung vom 12. Mai 2026)
.
Die Regelungen gelten überwiegend ab dem 20. November 2026, einzelne Vorschriften sind bereits früher in Kraft getreten
.
Das Bundesministerium der Justiz nennt als eine der Änderungen,
dass künftig auch Kleinkredite bis 200 Euro sowie zins- und gebührenfreie Darlehen erfasst werden. Also der Bereich, in dem „Buy now, pay later“ bisher weitgehend außerhalb des Verbraucherkreditrechts lag.
Dazu kommen strengere Maßstäbe bei der Kreditwürdigkeitsprüfung und erweiterte vorvertragliche Informationspflichten
.
Das Institut für Finanzdienstleistungen ordnet den Beschluss als Stärkung des Verbraucherschutzes bei „Buy Now, Pay Later“, Bonitäts-Scoring und Restschuldversicherungen ein
. Wir halten es für wahrscheinlich, dass sich beides im Checkout als zusätzlicher Schritt bemerkbar macht, weil Prüfung und Information irgendwo stattfinden müssen.
Klären Sie mit Ihrem Zahlungsdienstleister, was sich in seinem Ablauf ändert und wann das Update für Ihre Shop-Anbindung bereitsteht. Ob ein selbst verwalteter Rechnungskauf mit kurzem Zahlungsziel unter die neuen Pflichten fällt, ist eine juristische Frage, die Ihre Rechtsberatung beantworten muss. Was sich an Pflichten im Shop sonst getan hat, steht in unserem Beitrag zu den neuen Shop-Pflichten 2026.
Ein Zahlungsanbieter für WooCommerce oder mehrere Zugänge?
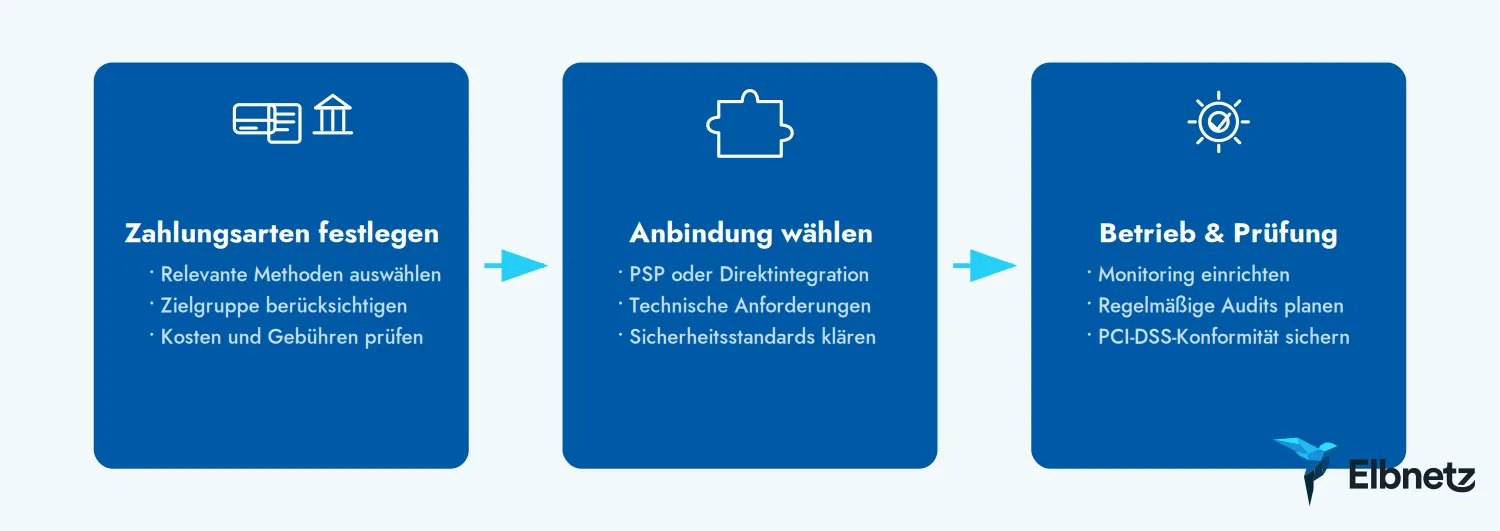
Technisch können Sie jede Zahlungsart einzeln anbinden: das offizielle PayPal-Plugin, dazu Stripe, dazu Klarna. Oder Sie nehmen einen Dienstleister, der Karte, Lastschrift, Klarna und PayPal über eine Anbindung abdeckt. Der Unterschied zeigt sich nicht am Tag der Einrichtung, sondern im Betrieb.
Jede zusätzliche Anbindung kann einen weiteren Vertrag, eine eigene Abrechnung und eine weitere Fehlerquelle bei Updates bedeuten. Und damit eine Stelle, an der ein Checkout nach einem WooCommerce-Update stillsteht. Wir arbeiten deshalb lieber mit wenigen Anbindungen und akzeptieren dafür an einzelnen Stellen einen höheren Satz; wird PayPal etwa über Mollie abgewickelt, kommt zu den PayPal-Konditionen ein Aufschlag je Transaktion hinzu. Wer viele Zahlungsarten getrennt betreibt, braucht einen festen Platz dafür in der laufenden Wartung und Testbestellungen nach jedem größeren Update, bevor es der erste Kunde merkt.
Zwei Punkte gehören in dieselbe Entscheidung: Mit wem schließen Sie den Vertrag zur Auftragsverarbeitung, und wann ist das Geld tatsächlich auf Ihrem Konto? Auszahlungsrhythmus und Rückhalte unterscheiden sich je Anbieter und Zahlungsart. Für einen Shop mit knapper Liquidität kann dieser Unterschied schwerer wiegen als ein halber Prozentpunkt Gebühr.
Woran Sie die Entscheidung festmachen
Die Auswahl der Zahlungsarten ist keine Preisfrage, sondern eine Frage danach, wie viele Bestellungen Sie gewinnen, welches Risiko Sie selbst tragen und wie viel Betrieb Sie sich einhandeln. Einmal zu entscheiden sind der Anbieter, die angebotenen Zahlungsarten und die Frage, wer den Ausfall trägt. Regelmäßig anzusehen sind dagegen Ihre Abrechnung gegen den tatsächlichen Warenkorb, die Abbruchquote im Checkout und die Updates Ihrer Anbindungen. Der 20. November gibt dafür in diesem Jahr den Takt vor: Er betrifft den Bereich rund um die Zahlungsart, auf die im EHI-Panel mehr als ein Viertel des Online-Umsatzes entfällt.